Las tarjetas de débito y de crédito se parecen visualmente. Tienen el mismo plástico, el mismo logo, se pasan en las mismas terminales y, desde afuera, el proceso de pago parece idéntico. Pero lo que pasa después de pasar la tarjeta es completamente diferente, y esa diferencia tiene consecuencias reales sobre tu presupuesto, tu seguridad y los beneficios que se obtienen con cada compra.
La tarjeta de débito descuenta el dinero de tu cuenta de ahorro o monetaria de forma inmediata. No hay período de gracia, no hay financiamiento implícito, no hay intereses posibles, porque se usa dinero que ya se tiene. La tarjeta de crédito, en cambio, no descuenta nada inmediatamente: el banco te presta ese dinero por el período del ciclo y se devuelve al vencimiento. Esa distinción simple tiene efectos que se ramifican en varios aspectos de la experiencia de compra.
Dónde tiene ventaja clara usar la tarjeta de crédito
- En compras con protección de consumidor: Cuando se compra algo con tarjeta de crédito y el producto no llega, no coincide con la descripción o el comercio no responde, se tiene la posibilidad de disputar el cargo con el banco. Ese mecanismo, la disputa de cargo o chargeback, existe porque el dinero técnicamente aún es del banco en el momento de la compra. Con débito, el dinero ya salió de tu cuenta al instante, y recuperarlo depende completamente de la voluntad del comercio.
- En compras en línea: Para compras en comercios digitales donde no conoces completamente al vendedor, la tarjeta de crédito añade una capa de protección que el débito no ofrece igual: si algo sale mal, se informa sobre cargo dudoso y el banco retiene el pago mientras investiga. Con débito, el dinero ya cruzó. Por eso, para compras en línea en plataformas que no son de primer nivel de confianza, la tarjeta de crédito es la opción más conveniente.
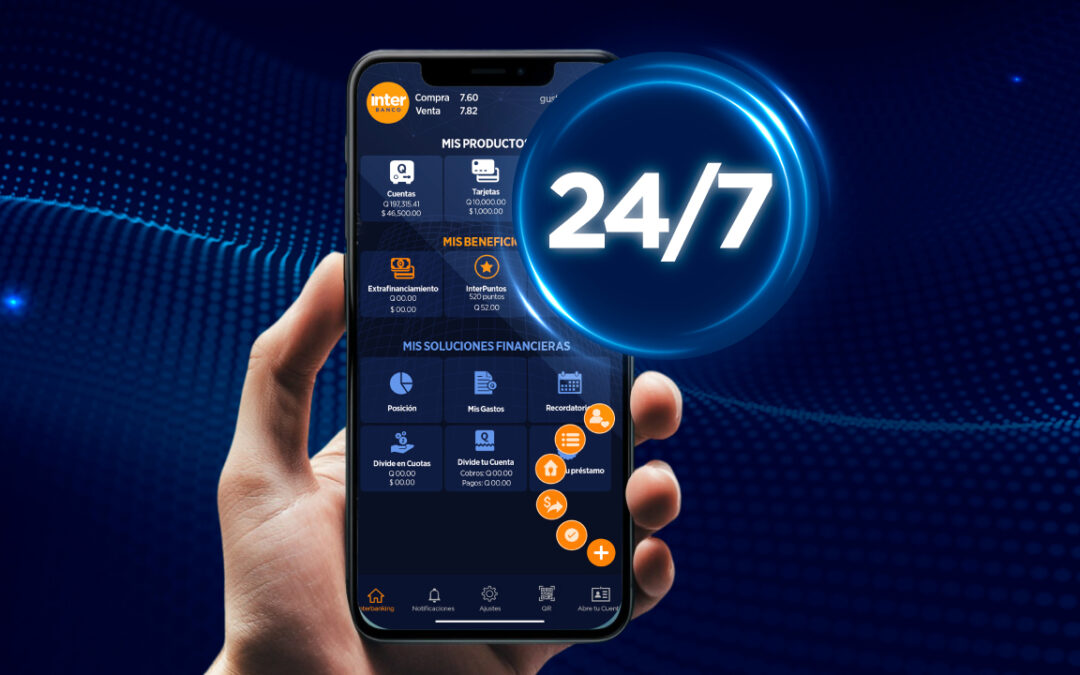
- Para acumular beneficios y puntos: Las tarjetas de débito de InterBanco acumulan InterPuntos en compras en establecimientos afiliados a Visa en Guatemala y el mundo. Pero las tarjetas de crédito InterBanco también acumulan InterPuntos, y en algunos niveles como la Oro, Platinum e Infinite, la acumulación por quetzal gastado es mayor. Si tu gasto cotidiano pasa por la tarjeta de crédito y cancelas el total cada mes, estás generando beneficios que el débito no ofrece en la misma magnitud.
- En emergencias fuera de tu saldo disponible: Al tener una emergencia que supera tu saldo en cuenta, una reparación inesperada, un gasto médico imprevisto, la tarjeta de crédito puede cubrir ese gasto hoy y se paga al siguiente ciclo, cuando ya organizaste el presupuesto. El débito solo funciona hasta lo que se tiene en la cuenta en ese momento.
¿Cuándo la tarjeta de débito tiene ventaja clara de uso?
- Para controlar el gasto en tiempo real: El débito gasta solo lo que tienes. Eso lo convierte en la herramienta más efectiva si estás en un período de ajuste presupuestario o si tienes el hábito de gastar más de lo que planeas cuando usas crédito. No hay ciclo mensual que gestionar, no hay fecha límite de pago, no hay riesgo de olvidar pagar y generar intereses.
- En retiros de efectivo: Retirar efectivo con tarjeta de crédito tiene costos adicionales, intereses desde el día del retiro, en algunos casos comisiones, que no aplican con la tarjeta de débito. Para retiros en cajeros, la tarjeta de débito es siempre más económica.
- Para pagos cotidianos de bajo monto: Mercado, combustible, farmacia, gastos pequeños que sabes que tienes en cuenta y que no ameritan la gestión de un ciclo de crédito. La tarjeta de débito InterBanco tiene aceptación internacional Visa, por lo que funciona en cualquier terminal donde aceptan crédito, sin la complejidad del ciclo de facturación.
La regla práctica para decidir
Antes de pasar la tarjeta, hay tres preguntas rápidas que resuelven la duda:
¿Necesito protección de comprador o es una compra en línea con vendedor poco conocido?
Debes de utilizar una tarjeta de crédito.
¿Voy a pagar el total al vencimiento o quedará saldo pendiente?
Si no puedes pagar el total, considera débito para no acumular intereses.
¿La compra genera beneficios adicionales con mi tarjeta de crédito, que pueden ser millas, puntos, descuentos promocionales? crédito, siempre que pagues el total.
La decisión entre crédito y débito no debería ser un hábito automático, debería ser una elección consciente basada en qué compras y qué quieres de esa compra. InterBanco ofrece ambas opciones con los mismos estándares de seguridad, aceptación Visa y acceso a InterPuntos, para que uses la que mejor se adapta a cada situación.