Comprar una vivienda suele ser uno de los proyectos financieros más importantes en la vida de una persona. Sin embargo, reunir el dinero para adquirir una propiedad de contado no siempre es posible. Por eso, el crédito hipotecario se ha convertido en una de las principales herramientas para hacer realidad ese objetivo de forma planificada.
En Guatemala, el financiamiento para vivienda mantiene una tendencia de crecimiento. De acuerdo con las estadísticas monetarias del Banco de Guatemala (Banguat), la cartera de crédito destinada a vivienda supera los Q36 mil millones, reflejando la importancia que tiene este tipo de financiamiento para miles de familias guatemaltecas.
Pero ¿cómo funciona un crédito hipotecario?, ¿qué requisitos suelen solicitar las entidades financieras? y ¿qué aspectos conviene analizar antes de presentar una solicitud? Comprender cada etapa del proceso le permitirá tomar una decisión con mayor seguridad.
Según el Instituto Nacional de Estadística, el 62% de los guatemaltecos son propietarios de su vivienda. Pero ese número tiene un reverso importante: la mayor parte de quienes compran casa en Guatemala lo hacen con financiamiento bancario, porque el precio de una propiedad equivale a muchos años de ahorro y pocas familias tienen ese capital disponible de forma inmediata.
¿Qué es un crédito hipotecario?
Un crédito hipotecario es un financiamiento destinado principalmente a la compra de una vivienda, un apartamento, un terreno o incluso al traslado de una hipoteca existente.
Su característica principal es que el inmueble adquirido queda como garantía del préstamo hasta que la deuda sea cancelada en su totalidad. Gracias a este respaldo, las entidades financieras pueden ofrecer plazos más amplios y tasas de interés competitivas en comparación con otros tipos de crédito.
Esto permite distribuir el valor de una propiedad en cuotas mensuales que se ajustan mejor al presupuesto familiar.
¿Qué puedo financiar con InterCasa de InterBanco?
InterCasa fue diseñado para acompañar diferentes proyectos relacionados con vivienda.
Entre las opciones que ofrece se encuentran:
- Compra de vivienda nueva o usada.
- Compra de apartamentos.
- Compra de terrenos.
- Traslado de hipotecas provenientes de otra institución financiera.
Una ventaja importante es que pueden aplicar dos personas como solicitantes conjuntos, por ejemplo, esposos o padres e hijos. En estos casos, InterBanco analiza la capacidad de pago considerando los ingresos y obligaciones financieras de ambos, lo que puede ampliar las posibilidades de acceder al financiamiento necesario.
Asimismo, quienes ya cuentan con una hipoteca pueden evaluar un traslado hacia InterCasa para acceder a condiciones que respondan mejor a sus necesidades financieras.
Antes de solicitar el crédito, evalúa tu capacidad de pago
Antes de iniciar cualquier trámite, conviene hacer un ejercicio sencillo: calcular cuánto puede destinar cada mes al pago de una vivienda sin afectar el resto de sus compromisos financieros.
Una recomendación ampliamente utilizada en el sector financiero es procurar que el conjunto de las cuotas de sus créditos no represente una proporción excesiva de sus ingresos mensuales disponibles. Esto permite mantener un presupuesto equilibrado y reducir el riesgo de sobreendeudamiento.
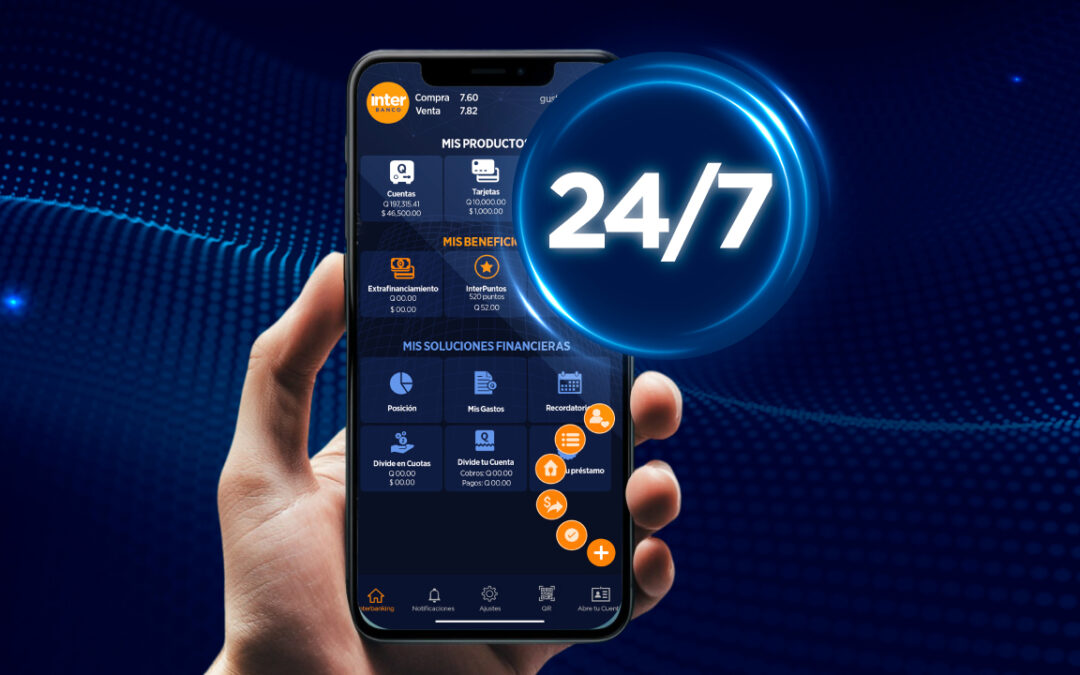
Para facilitar este análisis, InterBanco pone a disposición una calculadora de financiamiento que permite estimar cuotas, plazos y montos antes de iniciar la solicitud.
¿Qué documentación suele solicitarse?
Aunque los requisitos pueden variar según el perfil de cada solicitante, normalmente se requiere:
- DPI vigente.
- Recibo reciente de servicios para validar domicilio.
- Estados de cuenta bancarios recientes.
- Constancia de ingresos.
Dependiendo de la actividad económica, también pueden solicitarse otros documentos.
Los colaboradores en relación de dependencia presentan normalmente carta laboral o boletas de pago, mientras que profesionales independientes y comerciantes complementan el expediente con declaraciones tributarias, RTU vigente y documentación relacionada con su actividad económica.
Presentar la información completa desde el inicio contribuye a agilizar el proceso de evaluación.
¿Qué analiza el banco durante la evaluación?
La institución financiera analiza distintos factores para determinar la viabilidad del crédito.
Entre ellos destacan:
- Capacidad de pago.
- Estabilidad de los ingresos.
- Historial crediticio.
- Nivel de endeudamiento.
- Valor comercial del inmueble mediante un avalúo realizado por un perito autorizado.
Esta evaluación permite establecer el monto que puede financiarse, el plazo y las condiciones del crédito.
La formalización del crédito
Una vez aprobado el financiamiento, la operación se formaliza mediante escritura pública ante notario.
Posteriormente, la hipoteca se inscribe en el Registro General de la Propiedad, brindando seguridad jurídica tanto al comprador como a la entidad financiera.
Con este proceso concluido, se realiza el desembolso correspondiente para concretar la compra del inmueble o cancelar la hipoteca anterior en caso de un traslado.
Un proyecto que merece una buena planificación
Comprar una vivienda es una decisión que tendrá impacto durante varios años. Por eso, dedicar tiempo a evaluar el presupuesto, preparar la documentación y comprender el funcionamiento del crédito puede marcar la diferencia durante todo el proceso.
Que el proceso parezca complicado no significa que lo sea cuando se navega con información correcta y un banco que explica cada paso. InterCasa de InterBanco acompaña ese proceso desde el primer cálculo hasta el desembolso con asesoría personalizada, sin comisión de desembolso en la modalidad de traslado y con 50 años de experiencia en el sistema financiero guatemalteco.