Aparecen mensajes a través de las diferentes redes sociales como Facebook, Instagram, en WhatsApp, en anuncios que llegan sin pedirlos: “Préstamo inmediato, sin consulta de historial, aprobación garantizada”. Para alguien que necesita dinero con urgencia y sabe que su historial no está en el mejor momento, ese mensaje puede parecer la salida perfecta.
Pero en la mayoría de los casos no lo es. Entender por qué requiere entender primero qué es el historial crediticio, por qué existe y qué significa cuando alguien promete ignorarlo.
Tu historial crediticio: la carta de presentación que tienes, aunque no lo sepas
La Superintendencia de Bancos de Guatemala (SIB) administra el Sistema de Información de Riesgos Crediticios (SIRC), un registro que concentra el comportamiento financiero de cualquier persona que haya tenido al menos un crédito en el sistema financiero supervisado. Ese registro existe independientemente de si lo pediste o no.
El SIRC incluye: morosidad mensual, trimestral y anual; nivel de endeudamiento por institución; tipo de crédito, tipo de garantía, saldo de capital, intereses y fecha del último pago. En resumen, cualquier banco del sistema puede ver en segundos si pagaste bien, si te atrasaste, cuánto debes hoy y si alguien más firmó como tu codeudor.
La cartera bancaria creció 2.25% y alcanzó los Q278.7 mil millones, de enero a junio, según la Superintendencia de Bancos (SIB), mientras que en la cantidad de operaciones aumentó a Q5.23 millones. Eso no ocurre al azar: ocurre porque hay un sistema de información que permite a las instituciones evaluar riesgo con datos reales antes de prestar.
Puedes consultar tu propio historial de forma gratuita directamente en la SIB, de manera presencial o electrónica.
Por qué «sin historial» suena bien pero no lo es
Cuando una oferta promete ignorar el historial crediticio, hay dos escenarios posibles. El primero — el menos frecuente — es que la entidad realmente otorgue crédito sin revisarlo, pero lo compense con tasas de interés extraordinariamente altas, plazos cortos y condiciones leoninas que terminan siendo más caras que cualquier otra alternativa.
El segundo — y el más común en Guatemala — es que sea directamente un fraude. En Guatemala, estafadores aprovechan la vulnerabilidad de quienes necesitan crédito urgente, especialmente quienes tienen historial dañado. Las ofertas suelen prometer aprobación garantizada sin documentos, pero terminan pidiendo un depósito previo que nunca se devuelve.
La señal de alerta más clara es esa: cualquier oferta que pide dinero adelantado antes de entregar el préstamo es, por definición, una estafa. Un banco supervisado nunca opera así.
Las señales que separan una oferta real de una trampa
- Con los datos de la SIB y los reportes de fraude en Guatemala, estas son las banderas rojas que deberían hacerte pausar antes de aceptar un crédito que no revisé tu buró:
- Te piden pagar algo antes de recibir el dinero. No importa cómo lo llamen — “gastos de apertura”, “aval”, “seguro previo” — si hay un pago antes del desembolso, no es un crédito formal.
- La aprobación es “instantánea y garantizada” sin revisar nada. Los bancos supervisados por la SIB están obligados regulatoriamente a evaluar la capacidad de pago. Sin esa evaluación, no hay banco real detrás.
- El contacto ocurre solo por redes sociales o WhatsApp y no tiene dirección física verificable. Un banco o financiera regulada en Guatemala tiene registro público en la SIB.
- No aparece en el listado de entidades supervisadas. Puedes verificar si una institución está autorizada en: https://www.sib.gob.gt/web/sib/instituciones_supervisadas
Qué hacer si tu historial tiene problemas
Tener un historial con atrasos no cierra todas las puertas. Sí puede limitar las opciones de forma temporal, y sí puede afectar las condiciones que te ofrezcan. Pero la respuesta correcta no es buscar un préstamo que evade el sistema — es entender qué muestra tu historial, resolver lo que se pueda resolver y reconstruir el registro con el tiempo.
Ponerse al día con deudas pendientes, reducir el nivel de endeudamiento y mantener los pagos actuales puntualmente son las tres acciones con mayor impacto en el historial. Ninguna es inmediata, pero todas son reales.
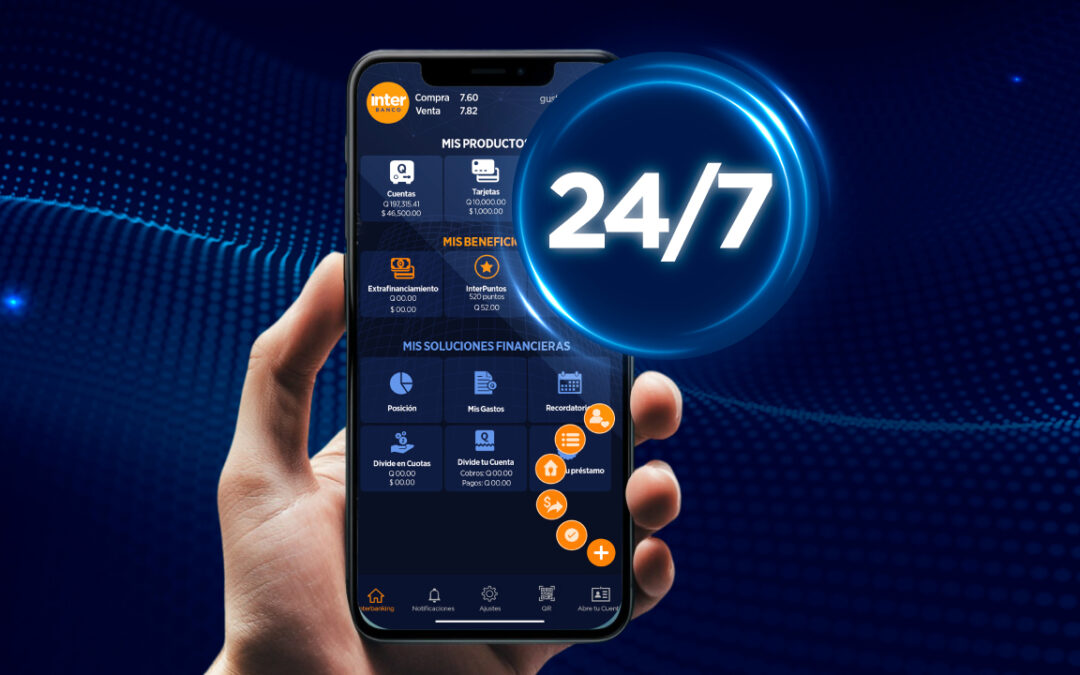
InterBanco evalúa a cada solicitante de forma personalizada. Si estás pensando en pedir un préstamo y no estás seguro de cómo está tu historial, el primer paso es consultarlo gratis en la SIB, antes de hablar con cualquier institución.
El historial crediticio no es un obstáculo inventado por los bancos — es la herramienta que protege tanto a quien presta como a quien pide. InterBanco opera dentro del sistema supervisado por la SIB, lo que significa que sus procesos son transparentes, sus condiciones están reguladas y nunca te va a pedir dinero por adelantado para aprobar un crédito.