Una emergencia financiera en Guatemala o en cualquier parte del mundo no avisa. Puede ser una reparación del carro, una hospitalización sin cobertura completa del seguro, una pérdida temporal de ingreso o simplemente un mes en que los gastos imprevistos se acumularon al mismo tiempo. Para quien tiene un fondo preparado, eso no es un inconveniente. Para quien no lo tiene, puede ser el inicio de un ciclo de deuda que tarda meses en resolverse.
Un fondo de emergencia bien estructurado cumple dos condiciones al mismo tiempo: liquidez inmediata para cuando se necesite y rendimiento que al menos le gane a la inflación mientras no se usa.
Por qué la liquidez y el rendimiento raramente coexisten en el ahorro tradicional
El desafío tradicional del ahorro es encontrar un equilibrio entre rendimiento y disponibilidad. En general, los productos que ofrecen mayores rendimientos suelen requerir compromisos de plazo, mientras que las opciones con acceso inmediato al dinero tienden a privilegiar la liquidez.
Cuando se trata de un fondo de emergencia, la prioridad suele ser contar con recursos disponibles en el momento que se necesiten. Por ello, muchas personas valoran alternativas que permitan acceso oportuno a sus fondos, sin procesos complejos de retiro y procurando mantener los beneficios asociados al ahorro sobre los recursos que permanecen invertidos.
Eso es exactamente lo que resuelve la cuenta e-Savings de InterBanco: es una cuenta de ahorro digital que combina rendimiento competitivo con liquidez total. El saldo genera intereses atractivos anuales con capitalización mensual, y puedes transferirlo a tu cuenta monetaria u otras cuentas registradas en cualquier momento sin restricciones ni penalización.
¿Cuánto debería tener un fondo de emergencia en Guatemala?
La referencia estándar en planificación financiera personal es entre tres y seis meses de gastos fijos. En Guatemala, con una estructura de gastos mensual promedio para una familia de cuatro personas que vive en la ciudad, incluye renta o cuota hipotecaria, alimentación, educación, transporte y servicios (ingreso estimado entre Q6,000.00 y Q12,000.00 mensuales según el segmento socioeconómico) un fondo de emergencia mínimo debería estar entre Q18,000.00 y Q72,000.00, una cifra que pude ser retadora para muchos, pero con constancia y educación financiera puede alcanzarse.
Ese rango es amplio porque los perfiles son muy distintos. Un profesional independiente con ingresos variables necesita un colchón más alto que un empleado con ingreso fijo mensual, porque la probabilidad de un mes sin ingreso es mayor. Para este perfil, seis meses de gastos fijos no es excesivo, es prudente.
Cómo estructurarlo con e-Savings
La mecánica es simple, pero requiere intencionalidad. Primero, define el monto objetivo del fondo, calcula tus gastos fijos mensuales y los multiplicas por tres o por seis, dependiendo de tu tolerancia al riesgo y la estabilidad de tu ingreso. Segundo, separas ese capital físicamente de tu cuenta operativa, en una cuenta distinta, nombrada mentalmente como «no tocar», que en este caso es la e-Savings. Tercero, esa cuenta genera rendimiento mientras el fondo está intacto.
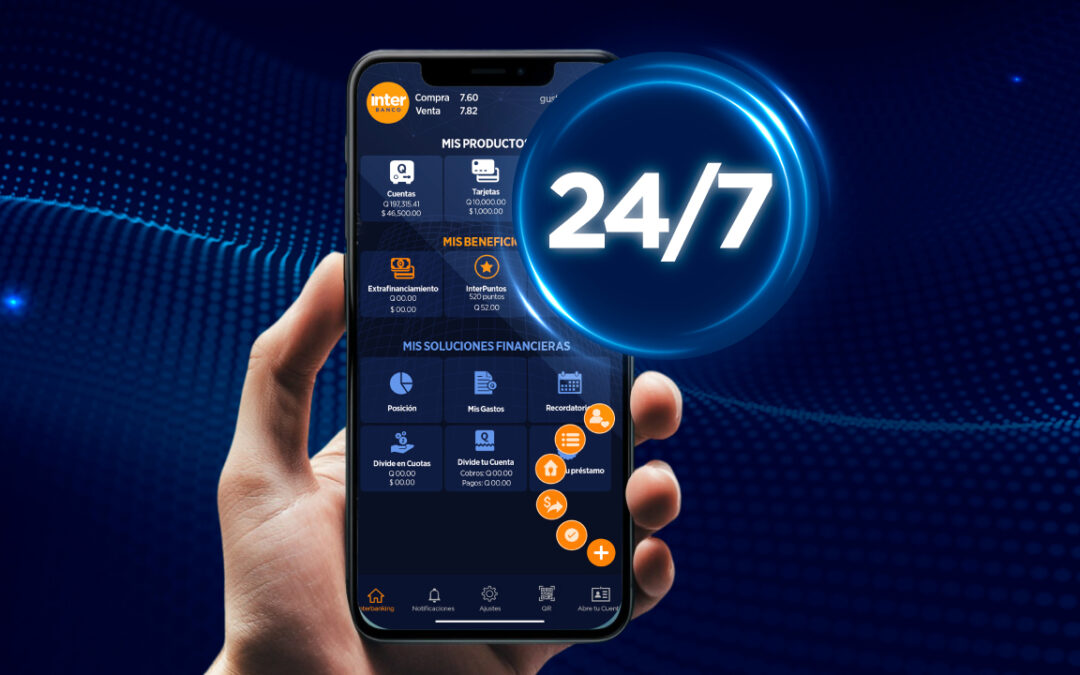
La separación física importa porque el principal enemigo del fondo de emergencia no es la falta de dinero, es la tentación de usarlo para gastos que no son emergencias reales. Tenerlo en una cuenta diferente, con un nombre distinto en InterBanking App, crea una barrera psicológica que reduce ese riesgo considerablemente.
La cuenta e-Savings de InterBanco permite abrir y operar completamente desde InterBanking App o web, sin trámites presenciales.
Un fondo de emergencia que no genera rendimiento es capital estacionado que pierde poder adquisitivo mientras espera ser necesario. La cuenta de ahorro 100% digital e-Savings de InterBanco resuelve esa ineficiencia sin sacrificar lo más importante: que el dinero esté disponible cuando se necesite. Construirlo es una decisión de una sola vez. Mantenerlo es el hábito financiero con mayor retorno por esfuerzo invertido.