Buscar el “mejor banco para préstamos” en Guatemala es una de esas preguntas que parece tener respuesta fácil, pero en realidad depende de algo que varía en cada persona: qué necesitas, cuánto puedes pagar y qué tanto entiendes de lo que estás firmando.
No hay una respuesta universal. Pero sí hay criterios concretos que separan una buena decisión de una que parece buena solo en el primer mes.
La tasa de interés: el número que más importa y menos se lee completo
La tasa de interés es el primer número que todo el mundo mira y, paradójicamente, el que con más frecuencia se lee incompleto. Lo que importa no es la tasa mensual anunciada en el aviso — es el costo total del crédito al cierre del plazo.
La Superintendencia de Bancos publica mensualmente las tasas activas de todos los bancos del sistema, desagregadas por tipo de crédito.
Esa comparación existe y es pública. Usarla antes de aplicar tarda diez minutos y puede ahorrarte miles de quetzales en intereses.
Lo que también conviene verificar: si la tasa es fija o variable. Una tasa fija durante el plazo del crédito significa que la cuota que firmas es la que pagas siempre. Una variable puede subir. Para la mayoría de los préstamos personales, la estabilidad de la cuota fija tiene un valor real que va más allá del porcentaje puntual.
El plazo: no solo cuánto pagas por mes, sino cuánto pagas en total
El plazo es la otra cara de la ecuación. Un plazo más largo reduce la cuota mensual, lo que puede hacer que el préstamo se vea más accesible. Pero también aumenta el total de intereses pagados durante la vida del crédito.
Para un préstamo de Q50,000.00 a una tasa del 18% anual, la diferencia entre pagarlo a 24 o a 48 meses puede representar entre Q5,000.00 y Q9,000.00 adicionales en intereses. Ese es dinero real que sale de tu bolsillo, aunque mes a mes no se sienta porque la cuota es menor.
El criterio correcto no es elegir el plazo que deja la cuota más baja — es elegir el plazo más corto que tu presupuesto puede absorber sin tensión.
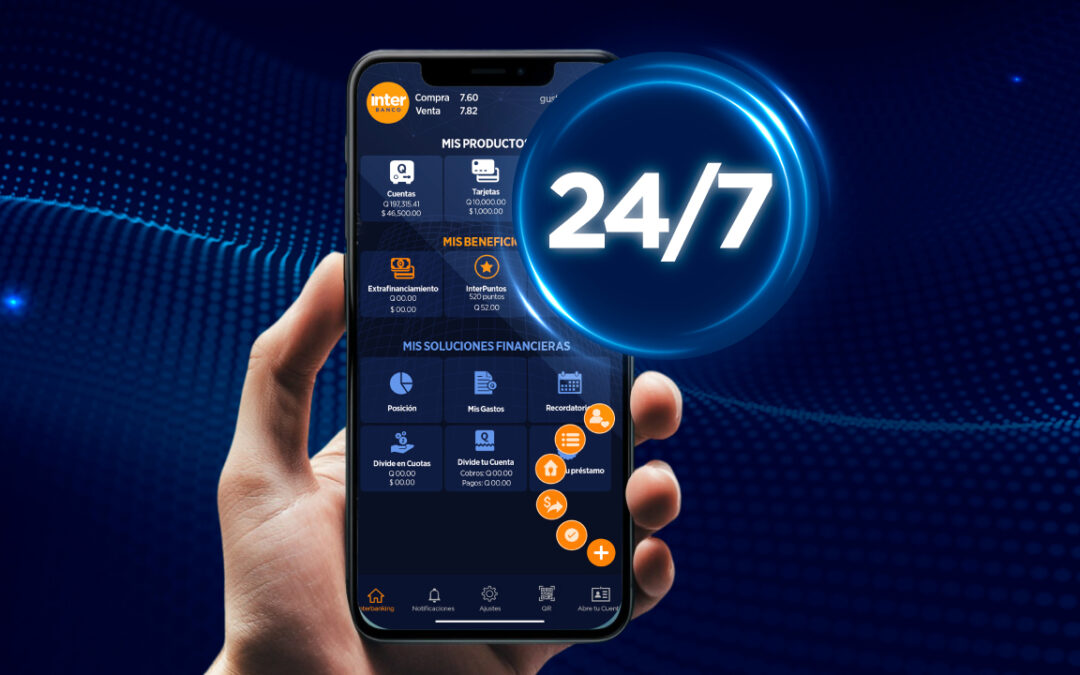
InterPréstamo de InterBanco ofrece montos desde Q25,000.00 hasta Q500,000.00 sin requerir fiador, con plazos adaptables y aprobación en 2 días hábiles con documentación completa.
Los requisitos: lo que determina si el proceso va a ser fluido o no
Los requisitos varían según el perfil del solicitante. Para empleados en relación de dependencia, el proceso es generalmente más directo: carta de trabajo o boletas de pago, estados de cuenta y DPI. Para independientes o comerciantes, se necesita documentación adicional — declaraciones de ISR, RTU activo, estados financieros — que conviene tener lista antes de iniciar.
Lo que marca la diferencia entre un proceso fluido y uno que se alarga innecesariamente es llegar con la documentación completa desde el primer contacto.
Transparencia y respaldo: lo que no aparece en el anuncio
El mejor banco para un préstamo no es necesariamente el que anuncia la tasa más baja — es el que te explica completamente qué estás firmando, qué pasa si quieres pagar antes del plazo y qué cargos adicionales tiene el producto.
Con InterPréstamo de InterBanco no se requiere fiador hasta Q500,000.00 y no hay penalización por prepago. Ese tipo de condiciones merece estar en la ecuación de comparación junto con la tasa.
El criterio final: el que más se subestima
Antes de comparar tasas y plazos entre bancos, hay una comparación que conviene hacer primero: tu nivel de endeudamiento actual frente al nuevo crédito. Si la suma de todas tus cuotas — incluyendo la nueva — supera el 30-35% de tu ingreso neto, ningún banco en el mundo convierte ese crédito en una buena decisión.
La tasa más baja del mercado sobre un préstamo que no puedes pagar cómodamente sigue siendo un problema. El mejor banco es el que evalúa tu situación con honestidad y te dice si el momento es el correcto.
Comparar antes de pedir no es desconfianza hacia ningún banco — es responsabilidad financiera. InterPréstamo de InterBanco está disponible para quienes quieren tener esa conversación con información completa sobre la mesa: qué pueden pedir, en qué plazo y en qué condiciones, contacta a un ejecutivo para poder conocer tus opciones reales.