La inteligencia financiera resuelve un problema bastante común: tomar decisiones de dinero mirando únicamente el saldo disponible, sin contemplar variables clave como la inflación, las tasas, los gastos fijos y las metas futuras. Su premisa es clara: más allá de gastar menos, se trata de interpretar el contexto económico, optimizar los recursos y asignarlos estratégicamente para proteger el poder adquisitivo y alcanzar objetivos concretos.
Inteligencia financiera: algo más que solo “saber ahorrar”
Hablar de inteligencia financiera no es hablar únicamente de ahorrar dinero o evitar compras. Es desarrollar la capacidad de leer la realidad económica y convertir esa información en decisiones útiles para la vida diaria.
En InterBanco entendemos la inteligencia financiera como una habilidad práctica: saber cuánto ingresa, cuánto sale, qué gastos son prioritarios, qué riesgos pueden afectar el presupuesto y qué oportunidades existen para hacer un mejor uso de los recursos. No requiere ser especialista en economía ni seguir todos los movimientos del mercado. Requiere construir hábitos de análisis, planificación y seguimiento.
Una persona con inteligencia financiera no toma decisiones desde la urgencia ni desde una promoción atractiva. Antes de usar su dinero, se hace preguntas como:
- ¿Esta compra está dentro de mi presupuesto?
- ¿Qué impacto tendrá en mis metas de ahorro?
- ¿Necesito este producto ahora o puedo esperar?
- ¿Cómo ha cambiado el costo de vida y qué ajustes necesito hacer?
- ¿Este compromiso seguirá siendo sostenible en unos meses?
Estas preguntas pueden ayudar a convertir una decisión impulsiva en una elección consciente.
La diferencia entre tener dinero y saber gestionarlo bien
Tener ingresos no garantiza estabilidad financiera. Dos personas con el mismo salario pueden vivir realidades muy distintas según la manera en que administren sus recursos, los compromisos que asuman y la claridad que tengan sobre sus prioridades.
La inteligencia financiera no se mide por el monto que una persona gana, sino por su capacidad para administrar lo que tiene. Esto incluye:
- Conocer los ingresos netos disponibles cada mes.
- Identificar gastos fijos, variables y ocasionales.
- Evitar comprometer el presupuesto con pagos que no podrá sostener.
- Separar dinero para ahorrar, metas e imprevistos.
- Evaluar el costo total de una decisión antes de aceptar una oferta.
- Revisar regularmente si los hábitos de consumo siguen alineados con los objetivos personales.
Este enfoque permite que el dinero deje de ser solo un recurso que entra y sale. Se convierte en una herramienta para crear estabilidad, responder ante imprevistos y construir metas de mediano y largo plazo.
El impacto de la Inflación: cuando el mismo dinero compra menos
Uno de los conceptos que más importa para las finanzas personales es la inflación. En términos simples, es el aumento general de los precios a lo largo del tiempo. Cuando los precios suben, el dinero pierde parte de su poder adquisitivo: con la misma cantidad se pueden comprar menos productos o servicios.
La inflación no afecta a todas las personas por igual. Su efecto depende de los gastos de cada hogar. Una familia que destina una mayor parte de sus ingresos a alimentos, transporte, vivienda y servicios básicos puede percibir con más fuerza los cambios de precio que otra con una distribución diferente de gastos.
La inteligencia financiera no implica reaccionar con preocupación ante cada dato económico. Implica observar cómo ese entorno puede afectar decisiones cotidianas. Por ejemplo, si aumenta el gasto en transporte, alimentos o servicios, puede ser necesario ajustar otras categorías del presupuesto antes de comprometer el ahorro o asumir una nueva cuota.
Aprende a asignar recursos con intención
Hacer que los recursos “trabajen para ti” no significa buscar resultados inmediatos ni asumir riesgos sin información. Significa asignar cada parte del ingreso a un propósito.
Una distribución básica puede incluir necesidades, compromisos, metas, ahorro, bienestar y gastos de ocio. El porcentaje exacto dependerá de la realidad de cada persona, pero el principio es el mismo: cada quetzal debe tener una función antes de gastarse.
| Destino del dinero | Ejemplos | Pregunta útil |
| Necesidades | Vivienda, alimentación, transporte, servicios | ¿Este gasto es esencial para mi día a día? |
| Compromisos | Cuotas, deudas, seguros, obligaciones familiares | ¿Puedo cumplir este pago sin afectar mis gastos básicos? |
| Ahorro | Fondo de emergencia, meta de corto plazo | ¿Estoy reservando una parte de mi ingreso antes de gastar? |
| Metas | Estudios, vivienda, viaje, proyecto personal | ¿Este dinero me acerca a un objetivo definido? |
| Bienestar y ocio | Salidas, entretenimiento, gustos personales | ¿Está dentro de un límite que puedo sostener? |
| Inversión | Alternativas acordes con objetivos y perfil de riesgo | ¿Comprendo los riesgos, plazos y condiciones antes de decidir? |
Esta organización no busca eliminar el disfrute. Su propósito es evitar que los gastos espontáneos consuman recursos destinados a prioridades mayores.
El control de gastos como punto de partida
No se puede mejorar lo que no se observa. Por eso, el control de gastos es una de las bases de la inteligencia financiera.
Muchas fugas de dinero no provienen de una compra grande, sino de gastos pequeños y repetitivos: suscripciones que ya no se utilizan, compras por impulso, pagos automáticos, servicios duplicados o consumos cotidianos que no se registran. Cuando se acumulan, pueden reducir significativamente la liquidez disponible.
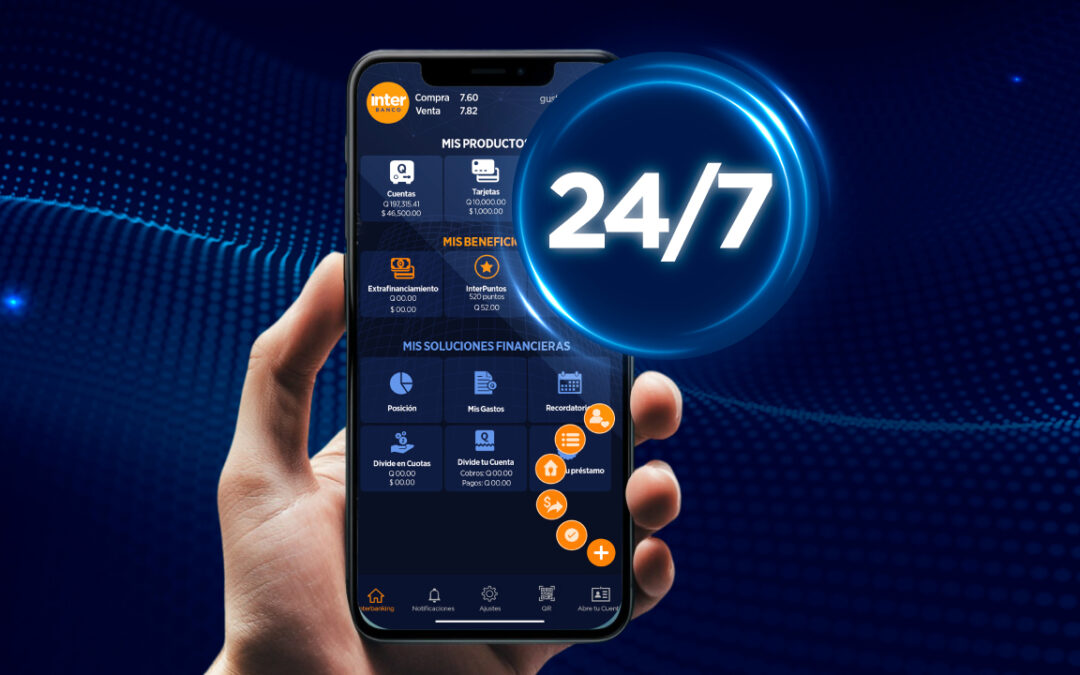
En InterBanco promovemos una revisión frecuente de movimientos para que las decisiones financieras se basen en información real y no en percepciones. InterBanking App puede apoyar este hábito al permitir consultar movimientos del mes actual, revisar información histórica y comprender mejor los patrones de consumo desde el celular.
La visibilidad no reemplaza un presupuesto, pero lo vuelve más útil. Al revisar movimientos, es posible detectar:
- Gastos recurrentes que ya no aportan valor.
- Categorías donde se está gastando más de lo previsto.
- Cargos que necesitan confirmación.
- Hábitos de consumo que pueden ajustarse.
- Dinero que podría redirigirse hacia ahorro o metas personales.
Una revisión semanal de pocos minutos puede evitar sorpresas al final del mes y dar más margen para tomar decisiones antes de que un gasto se convierta en un problema.
Cómo fortalecer tu inteligencia financiera
La educación financiera no es un destino; es una práctica constante. El contexto cambia, los ingresos pueden variar y las metas evolucionan. Por eso, desarrollar esta habilidad requiere hábitos sencillos, pero sostenidos.
- Haz un presupuesto que puedas cumplir
- Revisa tu presupuesto cuando cambie tu realidad
- Evita decidir bajo presión
- Aprende a comparar
- Prioriza la constancia sobre la perfección
La inteligencia financiera no consiste en dejar de gastar, sino en decidir mejor. Es aprender a leer el entorno económico, comprender el efecto de la inflación y las tasas, y asignar los recursos de forma que respalden la vida que quieres construir.
En InterBanco creemos que el control empieza cuando la información se convierte en acción. Revisar tus gastos, organizar prioridades y usar herramientas como InterBanking App para dar seguimiento a tus movimientos puede ayudarte a tomar decisiones más claras, proteger tu poder adquisitivo y hacer que cada recurso tenga un propósito.
Preguntas frecuentes
¿Cómo protege la educación financiera mi poder adquisitivo?
Te permite reconocer cómo los cambios de precios afectan tu presupuesto, comparar opciones, planificar gastos y evitar decisiones impulsivas. Aunque no puedes controlar la inflación, sí puedes adaptar tus hábitos para cuidar la capacidad de compra de tu dinero.
¿Cómo es que InterBanking App me ayuda a controlar mis gastos?
InterBanking App facilita la consulta de movimientos actuales e históricos, lo que puede ayudarte a observar patrones de consumo, identificar gastos recurrentes y tomar decisiones basadas en información real.
¿Es necesario tener mucho dinero para empezar a desarrollar inteligencia financiera?
No. La inteligencia financiera comienza con hábitos: conocer tus ingresos, registrar gastos, definir prioridades y separar una parte de los recursos para metas. La cantidad importa, pero el hábito de administrar con intención es el punto de partida.