¿Cuántas tarjetas de crédito son necesarias?, esta pregunta puede ser una de las más difíciles de contestar y también una trampa en la que muchos caen sin darse cuenta. No porque no tenga respuesta, sino porque la respuesta correcta depende de una variable que muy poca gente evalúa antes de solicitar la segunda o la tercera tarjeta: la capacidad real de administrar varias fechas de corte, varios límites y varios estados de cuenta al mismo tiempo sin que ninguno quede olvidado.
En Guatemala, los créditos al consumo, categoría que incluye tarjetas de crédito, crecieron un 24.5% en 2024 según el Banco de Guatemala. Ese crecimiento sugiere que muchos guatemaltecos pasaron de tener una tarjeta a tener dos o más. Y que la pregunta de cuántas es razonable se volvió más relevante que nunca.
Lo que pasa con el historial crediticio cuando se tienen varias tarjetas
Cada tarjeta de crédito activa aparece en el historial crediticio del titular. Y ese historial registra dos cosas que los bancos analizan cuando evalúas solicitar un préstamo, una hipoteca o una nueva tarjeta: el comportamiento de pago en cada una de ellas y el porcentaje de utilización del crédito disponible total.
El comportamiento de pago es simple: si pagas puntualmente en todas las tarjetas activas, eso construye historial positivo. Si una sola queda en mora o con atraso recurrente, eso afecta el perfil completo, aunque las demás tarjetas estén pagadas en tiempo y fecha. Tener tres tarjetas con pagos perfectos durante dos años es una señal muy favorable al momento de solicitar, por ejemplo, un crédito hipotecario.
El porcentaje de utilización es menos intuitivo. Se calcula dividiendo el saldo total que debes en todas las tarjetas entre el límite total disponible en todas ellas. Si tienes dos tarjetas con límite de Q20,000.00 cada una dando un total de Q40,000.00 y se tiene un saldo combinado de Q20,000.00, tu utilización es del 50%. La referencia general en análisis crediticio es que utilizar más del 30% del límite disponible total puede interpretarse como señal de presión financiera, independientemente de si pagas puntualmente.
Eso tiene una implicación contraintuitiva: tener más tarjetas aumenta el límite disponible total, lo que puede reducir el porcentaje de utilización, aunque el saldo total no cambie. Eso no es razón para pedir tarjetas que no necesitas, pero sí explica por qué mantener tarjetas activas con límite disponible no utilizado puede tener un efecto positivo en el perfil crediticio.
El número que la mayoría de los expertos financieros sugiere
No hay un número universal correcto, pero la referencia más común en literatura de finanzas personales es entre dos y tres tarjetas activas para la mayoría de las personas. Una tarjeta principal para el consumo habitual donde acumulas puntos y beneficios, y una o dos adicionales que cumplan funciones específicas: una para gastos de viaje, una para uso exclusivo en línea, o una con beneficios en categorías específicas como combustible o supermercados.
Más de tres tarjetas activas empieza a crear complejidad de gestión que para muchas personas supera los beneficios adicionales. El riesgo no es tener el límite disponible, sino que es perder el control de las fechas de corte y pago y que no se puedan pagar o en el peor de los casos pagar de más.
La regla de gestión que lo simplifica todo
Si decidís tener más de una tarjeta, hay un sistema simple que evita el desorden: asígnale a cada tarjeta un propósito específico y no intercambies los roles. Una tarjeta para gastos cotidianos (mercado, combustible, servicios). Una tarjeta para compras en línea o viajes. El propósito define qué entra en cada estado de cuenta, lo que hace la revisión mensual más rápida y la detección de cargos incorrectos más fácil.
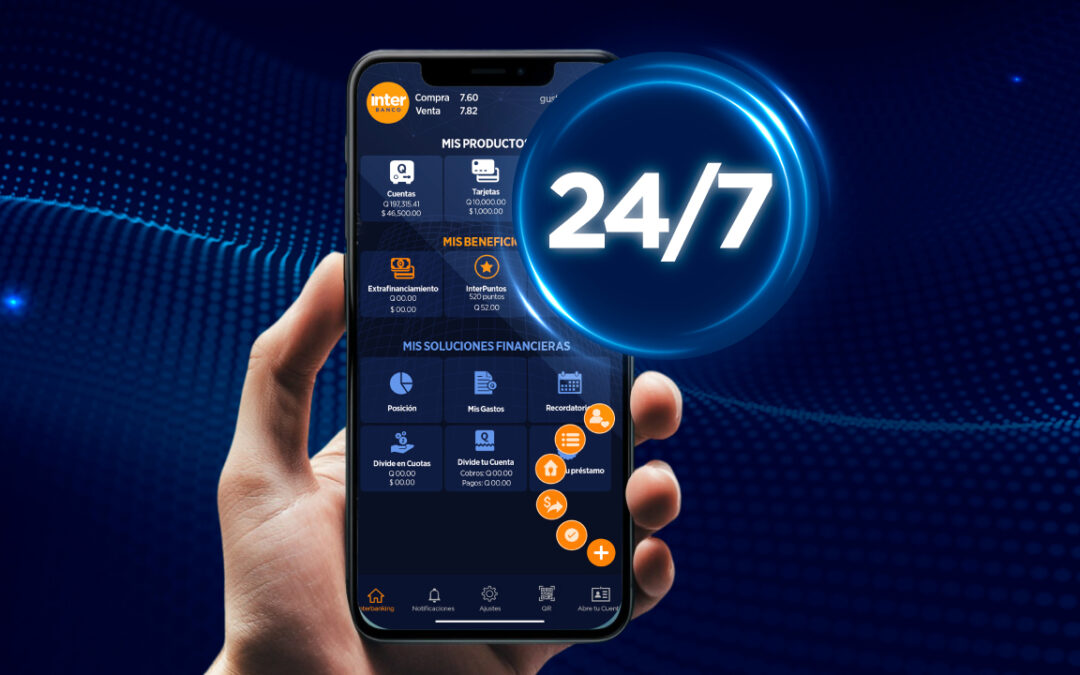
Con InterBanking App de InterBanco puedes ver el estado de todas tus tarjetas en una sola pantalla, configurar alertas separadas para cada una y hacer pagos desde el mismo lugar. Eso reduce significativamente la probabilidad de olvidar una fecha límite cuando manejas varias tarjetas al mismo tiempo.
Las señales de que se tienen más tarjetas de las que se pueden administrar
Si más de una fecha límite de pago te genera ansiedad en lugar de ser un dato de agenda, si alguna vez pagaste tarde porque olvidaste cuál cortaba cuándo, si tienes saldo pendiente en más de una tarjeta de forma recurrente, o si no recuerdas los beneficios específicos de cada tarjeta que tienes activas esas son señales de que el número actual supera tu capacidad de gestión real.
En ese caso, la solución no es necesariamente cancelar tarjetas de inmediato. Cancelar una tarjeta reduce el límite disponible total, lo que puede aumentar el porcentaje de utilización del crédito y tener un efecto temporal negativo en el historial.
La solución más efectiva en ese escenario es dejar de usar las tarjetas extra, pagar sus saldos y mantenerlas activas con consumo mínimo (como una suscripción pequeña) hasta encontrar el momento adecuado para consolidar todas las tardes y mantener un récord positivo en tu historial crediticio.
Tener dos tarjetas bien gestionadas vale más que cinco tarjetas en desorden. El criterio no debería ser cuántas tienes sino si tienes la capacidad de administrarlas con la atención que requieren. InterBanco ofrece tarjetas para distintos perfiles y momentos de vida, y las herramientas de la InterBanking App están diseñadas para simplificar esa gestión, no para complicarla.