Hay algo que el asesor financiero en muchas ocasiones no te explica cuando te entrega tu tarjeta, no porque lo oculte, sino porque asume que ya lo sabes: los 55 días sin intereses no ocurren solos. Son el resultado de dos cosas que hacen la mayoría de los tarjetahabientes por separado, pero que muy pocos conectan deliberadamente: conocer la fecha de corte y pagar el saldo total.
Cuando esos dos elementos se alinean de forma consciente, la tarjeta de crédito deja de ser solo un medio de pago y se convierte en una herramienta de planificación financiera que te presta dinero gratis, genera puntos sobre ese dinero prestado y ordena tu flujo de caja mensual. Todo sin pagar un quetzal extra al banco.
La mecánica que está detrás del número 55
Las tarjetas de crédito InterBanco tienen una fecha de corte que cierra el ciclo mensual de consumos. Todo lo que compraste desde el corte anterior hasta ese día queda registrado en el estado de cuenta de ese período. Después del corte, el banco te da entre 20 y 25 días adicionales para pagar ese total sin que se generen intereses. Eso es la ventana.
Ahora bien, si compras el día después de tu fecha de corte, esa transacción no entra al ciclo que acaba de cerrar sino que entrara en la siguiente, que cierra aproximadamente 30 días después. A esos 30 días se suman los 20-25 del período de pago, y eso da la ventana máxima: 50 a 55 días desde la compra hasta el vencimiento, sin que el banco cobre ni un centavo de interés.
No es magia. Es la mecánica natural del ciclo de facturación usada a propósito.
Cómo aplicarlo en la práctica
Supongamos que tu fecha de corte es el día 15 de cada mes. El día 16, tu ciclo empieza de cero. Cualquier compra que hagas entre el 16 y el 14 del mes siguiente entra a ese ciclo. El estado de cuenta cierra el 15 del mes siguiente, y el vencimiento de pago cae aproximadamente el 5 al 8 del mes subsiguiente.
Una compra hecha el día 16 tiene hasta el día 5 o 6 del mes siguiente a ese para pagarse: entre 50 y 54 días. Una compra hecha el día 14, un día antes del corte, entra al ciclo que cierra al día siguiente y el vencimiento cae entre 21 y 24 días después. La diferencia entre comprar un día antes o un día después del corte puede ser de casi un mes de financiamiento gratuito.
Eso tiene implicaciones concretas para compras planificadas. Si sabes que el 20 de este mes necesitas pagar una reparación de Q4,000.00 y tu corte es el 15, esa compra ya entró al ciclo que vence en aproximadamente 15 días. Pero si esperas al día 16, esa misma compra no vence hasta en 50 días — y mientras tanto, ese dinero puede seguir en tu cuenta de ahorro generando rendimiento.
El rol del pago total: la condición que lo activa todo
Nada de lo anterior funciona si no pagas el total al vencimiento. El pago mínimo mantiene la cuenta al día, pero el saldo pendiente empieza a generar intereses desde el primer día del nuevo ciclo, a tasas que en el sistema bancario guatemalteco pueden llegar al 60% anual según datos de la SIB. Un mes de saldo pendiente puede costar más que el beneficio de haber aprovechado la ventana de 55 días.
La estrategia de fecha de corte solo genera valor cuando la culmina el pago total.
Cómo los InterPuntos amplifican el beneficio
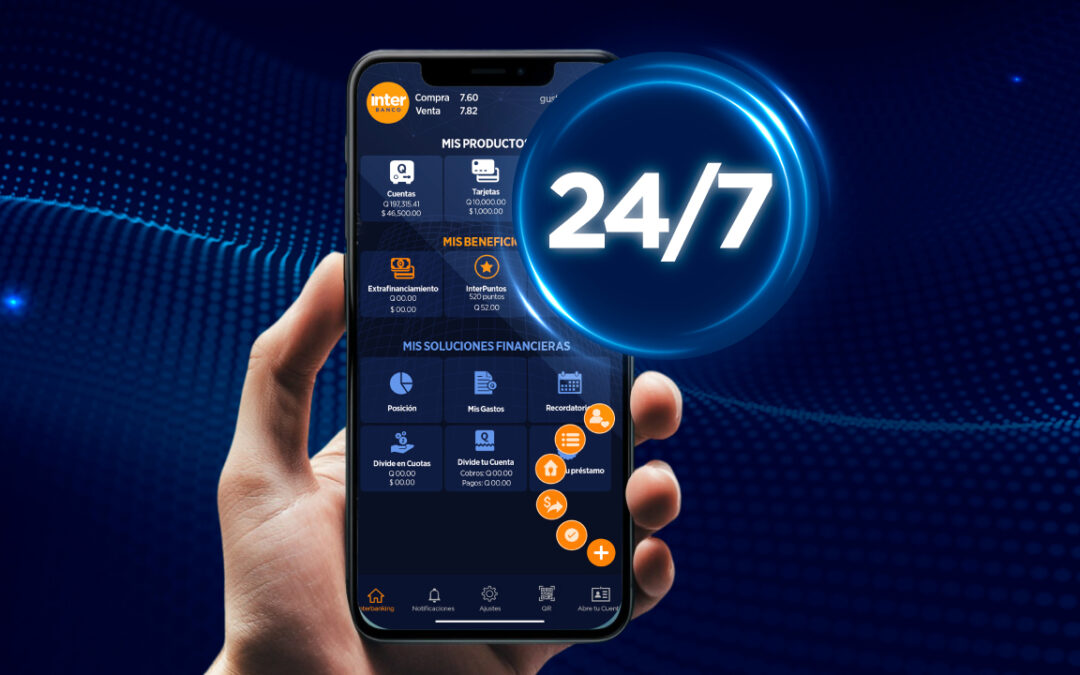
Mientras el dinero está «prestado» por el banco durante esos 50-55 días, cada quetzal gastado con la tarjeta está acumulando InterPuntos. Para quien usa la tarjeta para los gastos fijos del mes (servicios, supermercado, combustible) y los paga al vencimiento, el financiamiento es gratis y los puntos son ganancia pura. Bajo el nuevo reglamento de tarjetas de crédito del Banco de Guatemala, el ciclo y el mecanismo de pago mínimo están regulados, lo que da certeza de que las condiciones del ciclo son estables y verificables.
La fecha de corte no es solo una fecha administrativa. Es el punto de referencia desde el que se organiza un mes completo de gastos, pagos y planificación. Usarla bien requiere saber cuándo es, recordarla al momento de hacer compras grandes y respetar la única condición que lo mantiene todo gratis: el pago total al vencimiento.