El futuro financiero no se construye únicamente con grandes inversiones o decisiones extraordinarias. También se diseña con acciones cotidianas: revisar los gastos, ahorrar antes de consumir, utilizar canales digitales y elegir productos financieros que ayuden a mantener el control.
Cada decisión económica puede influir en la estabilidad personal, familiar y social. Cuando una persona administra mejor sus recursos, reduce la incertidumbre, evita el endeudamiento innecesario y adquiere mayor capacidad para enfrentar imprevistos. Además, si comparte estos hábitos con su círculo cercano, contribuye a fortalecer la educación financiera en Guatemala.
Desde una perspectiva ESG, estas prácticas también tienen una dimensión ambiental. La banca digital puede reducir el uso de papel y los desplazamientos; el consumo planificado ayuda a disminuir el desperdicio, y el acceso a productos financieros claros y adecuados favorece una economía más inclusiva y transparente.
El futuro comienza con decisiones pequeñas
Una decisión económica diaria puede parecer poco importante. Sin embargo, cuando se repite durante meses o años, sus efectos pueden ser significativos. Ahorrar una cantidad fija, evitar una compra impulsiva o revisar una suscripción representan acciones sencillas que, acumuladas, transforman la salud financiera.
La clave está en pasar de reaccionar ante el dinero a planificar su uso. Esto significa asignar un propósito a los ingresos antes de gastarlos y preguntarse si cada decisión contribuye a una meta o responde únicamente a una necesidad inmediata.
Algunos hábitos que ayudan a construir un futuro financiero más ordenado son:
- Registrar los ingresos y gastos.
- Separar el ahorro al recibir el dinero.
- Crear un fondo para emergencias.
- Comparar precios y condiciones antes de contratar.
- Pagar las obligaciones en las fechas establecidas.
- Revisar periódicamente los estados de cuenta.
- Evitar comprometer más dinero del que se puede pagar.
No es necesario comenzar con una cantidad elevada. Lo importante es crear un sistema que pueda mantenerse en el tiempo.
Ahorrar para ganar claridad
Ahorrar no consiste únicamente en guardar dinero. También permite tomar decisiones con mayor libertad. Una persona que cuenta con un respaldo puede enfrentar una reparación, una emergencia médica o una disminución temporal de ingresos sin recurrir inmediatamente a un crédito.
Además, el ahorro facilita la planificación de objetivos como estudiar, viajar, comprar un vehículo, mejorar la vivienda o iniciar un proyecto personal. Al asignar una meta al dinero, se vuelve más sencillo distinguir entre lo que se necesita hoy y lo que puede esperar.
Una estrategia básica puede dividir el ingreso disponible en tres grupos:
- Gastos esenciales.
- Ahorro y metas.
- Consumo flexible y entretenimiento.
La proporción dependerá de la realidad de cada persona. Lo importante es que el ahorro no quede relegado a “lo que sobre” al final del mes. Cuando se establece primero, se convierte en una decisión concreta y no en una intención.
InterDía: una herramienta para organizar el ahorro
La cuenta de ahorro InterDía de InterBanco puede integrarse a una estrategia de administración financiera orientada a mantener el dinero disponible y organizar mejor los recursos. Para conocer las condiciones vigentes, requisitos, tasas, cargos y beneficios, el usuario debe consultar directamente la información oficial del producto antes de contratarlo.
Una cuenta de ahorro puede ser útil para separar el dinero destinado a metas, emergencias o gastos programados. Esta separación facilita la visibilidad del presupuesto y reduce la posibilidad de utilizar por accidente los fondos reservados.
Al utilizar una cuenta de ahorro para este propósito, conviene:
- Definir una meta concreta y un plazo.
- Establecer aportes periódicos.
- Separar el ahorro del dinero destinado al consumo diario.
- Revisar los movimientos desde los canales disponibles.
Digitalizar las finanzas también reduce impactos
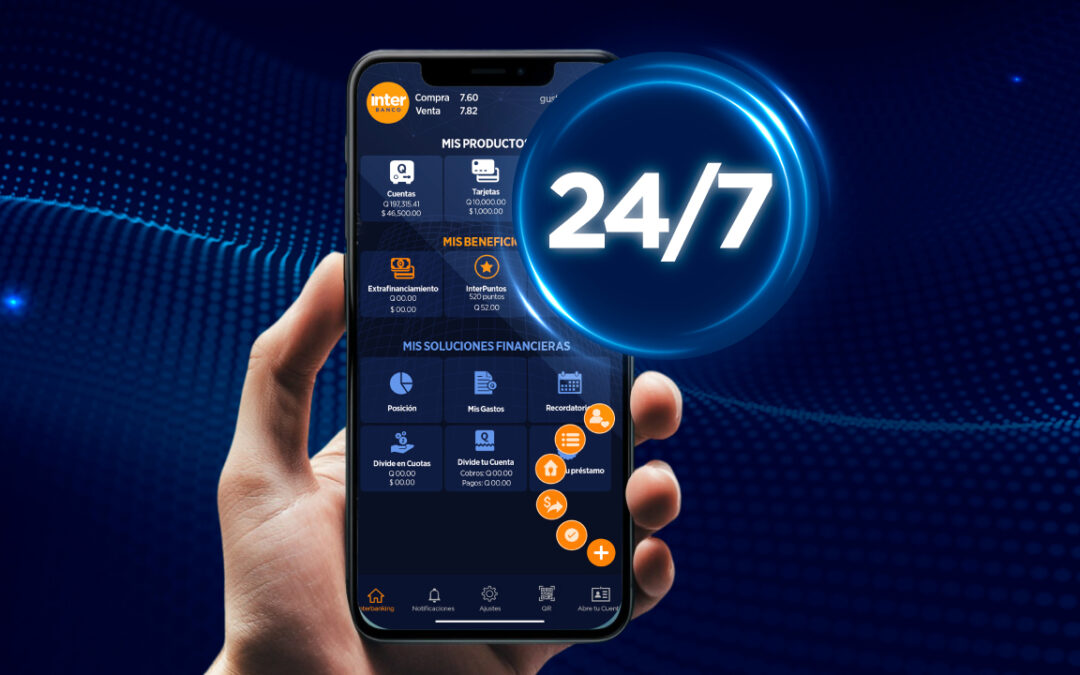
La transformación digital está cambiando la forma en que las personas administran su dinero. Consultar saldos, revisar movimientos y realizar operaciones desde un celular evita algunos traslados y reduce la dependencia de documentos impresos.
La banca digital no sustituye la planificación, pero facilita que el usuario la practique. Cuando una persona puede revisar sus movimientos con facilidad, tiene más posibilidades de identificar gastos innecesarios y corregirlos oportunamente.
Una decisión individual puede convertirse en un cambio colectivo
Los hábitos financieros se comparten. Una persona que organiza su presupuesto puede influir en su familia; alguien que aprende a comparar productos puede transmitir ese conocimiento a sus amigos, y un consumidor que utiliza canales digitales puede motivar a otros a hacer lo mismo.
Esta dimensión social es importante porque la educación financiera permite que más personas participen en el sistema formal con mayor información y confianza. También puede contribuir a prevenir el sobreendeudamiento y fortalecer la capacidad de los hogares para planificar.
Preguntas frecuentes
¿Cómo pueden mis decisiones diarias mejorar mi futuro financiero?
Al registrar tus gastos, ahorrar con regularidad, evitar compras impulsivas y pagar a tiempo, fortaleces tu estabilidad y aumentas tu capacidad para enfrentar emergencias y cumplir metas.
¿Para qué sirve una cuenta de ahorro como InterDía?
Puede ayudarte a separar y administrar el dinero destinado al ahorro, las metas o un fondo de respaldo. Las características, tasas, requisitos y cargos deben confirmarse en la información oficial vigente de InterBanco.
¿Cuánto debería ahorrar cada mes?
No existe un monto universal. La cantidad debe ajustarse a tus ingresos, gastos y obligaciones. Lo recomendable es comenzar con una suma sostenible y aumentarla gradualmente cuando sea posible.
¿Por qué es importante leer las condiciones de un producto financiero?
Porque permite conocer tasas, comisiones, requisitos, beneficios y restricciones antes de contratar. La información clara ayuda a comparar opciones y tomar decisiones adecuadas.
¿Cómo aporta la banca digital al cuidado del ambiente?
Puede reducir el uso de papel y algunos desplazamientos para consultar saldos o realizar operaciones. El impacto dependerá del uso que cada persona haga de los canales digitales.