Hay personas que reciben el estado de cuenta de su tarjeta de crédito cada mes y miran directamente el total a pagar sin leer nada más. Eso funciona cuando todo está en orden, pero significa que cualquier cargo incorrecto, cobro duplicado o interés que no debería estar ahí pasa desapercibido durante meses.
En Guatemala, donde las denuncias por fraude con tarjetas superaron los 300 casos mensuales en 2026 según el Ministerio Público, revisar el estado de cuenta con atención es la primera línea de defensa.
El estado de cuenta de una tarjeta de crédito no es un documento diseñado para confundir, está estructurado de forma que cada sección tiene una función específica. El problema es que nadie lo explica. Acá te damos una guía.
La primera sección: datos de la cuenta y del período
La parte superior del estado de cuenta siempre incluye los datos de identificación: el nombre del titular, los últimos cuatro dígitos de la tarjeta y el período que cubre ese estado, desde la fecha del corte anterior hasta la fecha del corte actual.
Ese rango de fechas es el primero que conviene verificar. Si el estado dice que cubre del 16 de mayo al 15 de junio, todos los consumos que hiciste en ese período deberían estar listados. Una compra del 14 de junio aparece. Una del 16 de junio no aparece — corresponde al siguiente ciclo.
Las fechas que determinan si se paga intereses o no
En algún lugar visible del estado de cuenta aparecen dos fechas clave: la fecha de corte y la fecha límite de pago.
La fecha de corte ya pasó, es la que cierra el ciclo que estás leyendo. La fecha límite de pago es la que importa ahora: es el día que tiene para pagar sin que el saldo pendiente genere intereses. Si el estado dice “fecha límite: 8 de julio”, eso significa que cualquier pago recibido después de ese día llega tarde y el banco aplica intereses sobre el saldo que quedó.
Los montos que se necesitas entender
Saldo anterior: el monto que quedaba pendiente del ciclo anterior. Si pagaste el total el mes pasado, este número debería ser cero. Si no lo pagaste, este número es el saldo sobre el que el banco calculó intereses este mes.
Consumos del período: el total de compras, retiros y cargos que hiciste durante el ciclo. Este es el número que representa tu gasto real de ese mes.
Cargos e intereses: aquí es donde aparece el costo del saldo pendiente que no pagaste el mes anterior. Si pagaste el total el mes pasado, esta sección debería estar en cero o mostrar únicamente la membresía anual si le corresponde en ese ciclo. Si tienes saldo pendiente, aquí aparece el interés calculado sobre ese monto.
Saldo total: la suma del saldo anterior más los consumos del período más los cargos e intereses. Es el monto que, si pagas completo antes de la fecha límite, cancela toda la deuda del ciclo sin generar nuevos intereses.
Pago mínimo: el monto más bajo que el banco acepta sin reportar la cuenta como mora. Bajo el Reglamento JM-56-2024, es el 2% del saldo total más intereses y comisiones, con un piso de Q200.00o USD $25.00. Pagar este monto evita el atraso, pero deja saldo pendiente que genera intereses en el siguiente ciclo.
Saldo disponible: cuánto puedes gastar adicionalmente con esa tarjeta antes de llegar al límite. Es la diferencia entre tu límite total de crédito y el saldo que ya debes.
La sección de consumos: el lugar donde se hace el desglose de los gastos hechos durante el periodo de consumo y el detectas el fraude
La lista detallada de consumos es la sección más importante del estado de cuenta para la seguridad. Cada transacción debería mostrar la fecha, el comercio o el tipo de operación y el monto. Revisarla línea por línea no es paranoico — es parte básica de administrar tus finanzas.
Un consumo que no reconoces puede ser cualquier cosa: una compra que olvidaste, un cargo recurrente de una suscripción que ya no usas, un cobro de la membresía anual de la tarjeta, o fraude. La diferencia entre detectar un cargo fraudulento en el primer estado de cuenta después de que ocurrió y detectarlo tres meses después es el tiempo que el banco tiene para resolver el caso a tu favor.
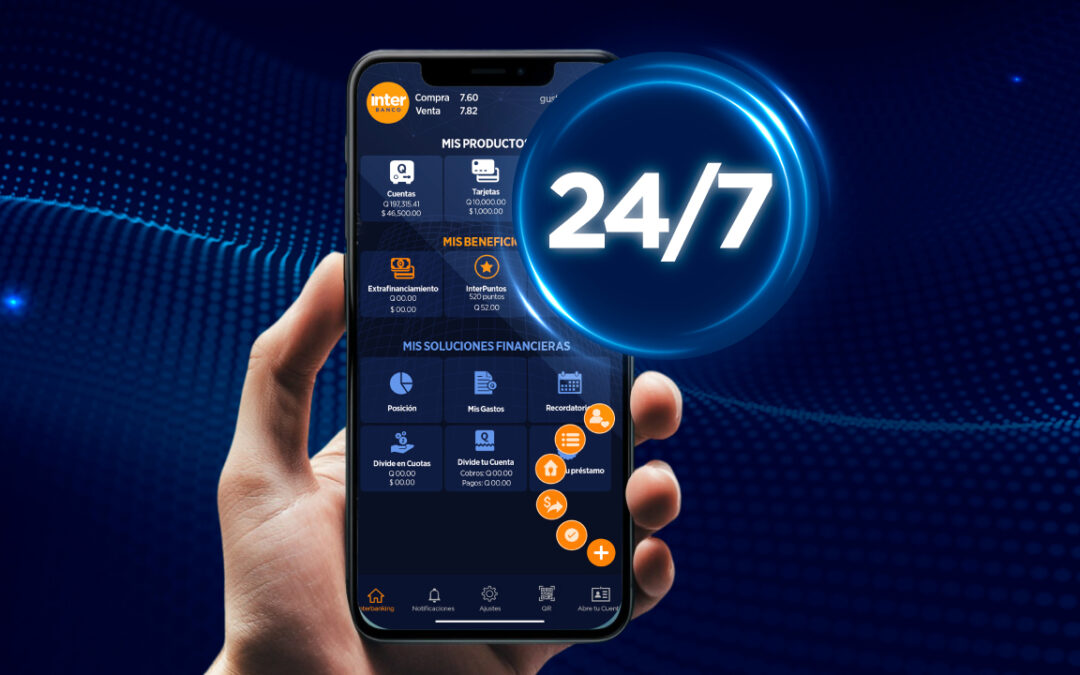
Con las tarjetas de crédito InterBanco, las alertas por SMS y notificaciones push en tiempo real a través de la InterBanking App te permiten detectar consumos no autorizados en el momento — sin esperar al estado de cuenta del mes.
Cómo revisar el estado de cuenta desde la app
Con InterBanking App de InterBanco puedes ver el estado de cuenta en tiempo real, incluyendo consumos que aún no aparecen en el estado impreso porque pertenecen al ciclo en curso. Eso permite hacer la revisión de forma continua en lugar de esperar al estado mensual.
Un estado de cuenta bien leído es, en la práctica, una herramienta de seguridad y de control presupuestario al mismo tiempo. Tarda cinco minutos. El hábito de revisarlo con atención, no solo mirar el total, es lo que permite detectar errores, fraudes y cobros innecesarios antes de que se acumulen. InterBanco pone esa información disponible en tiempo real desde la InterBanking App, sin necesidad de esperar el papel del mes.