Una tarjeta de crédito puede ser mucho más que un medio de pago. Bien utilizada, permite organizar compras, aprovechar beneficios, construir historial crediticio y contar con financiamiento temporal sin costo cuando se conocen sus reglas.
En Guatemala, el uso de tarjetas de crédito continúa creciendo. Según datos del Banco de Guatemala, los créditos al consumo —categoría que incluye este tipo de financiamiento— registraron un crecimiento importante durante 2024, reflejando que cada vez más personas utilizan estas herramientas dentro de su vida financiera.
Pero tener una tarjeta no significa automáticamente saber aprovecharla. La diferencia entre una tarjeta que ayuda a administrar mejor tus finanzas y una que genera costos innecesarios está en entender cómo funciona: qué es el límite de crédito, cómo se relacionan la fecha de corte y la fecha límite de pago, cuándo aplican los períodos sin intereses y por qué pagar el saldo total cambia completamente la experiencia de uso.
El ciclo que determina todo: fecha de corte y fecha límite de pago
El corazón mecánico de una tarjeta de crédito son dos fechas que mucha gente confunde o no conoce con precisión
La fecha de corte es el día en que cierra el ciclo mensual de consumos. Todo lo que compraste desde el corte anterior hasta ese día queda registrado en tu estado de cuenta de ese período. Si tu fecha de corte es el día 15 del mes, el día 16 empieza un ciclo nuevo — y cualquier compra que hagas a partir de ese momento no aparecerá en el estado de cuenta de este mes, sino en el del siguiente.
La fecha límite de pago es el día hasta el que tienes para pagar ese estado de cuenta sin que los consumos generen intereses. Generalmente cae entre 20 y 25 días después del corte. Si la fecha de corte es el 15 y tienes hasta el 8 del mes siguiente para pagar, esos 23 días más los días que transcurrieron desde el corte hasta la compra son los que forman la ventana de 55 días sin intereses que ofrecen las tarjetas de crédito InterBanco.
La aritmética es simple: si compras un día después del corte, esa compra no entra al estado de cuenta que cerró al día anterior — entra al que cerrará en el siguiente ciclo, aproximadamente 29 o 30 días después. A eso se suman los 20-25 días adicionales hasta la fecha límite del siguiente período, y eso da hasta 55 días desde la compra hasta el vencimiento del pago sin que el banco cobre interés.
Qué significa «pagar el total» y por qué es la regla que lo cambia todo
Hay tres formas de pagar el estado de cuenta de una tarjeta: el pago mínimo, un monto mayor al mínimo pero menor al total, o el total.
El pago mínimo es el monto más bajo que el banco acepta para que la cuenta no quede en mora. Bajo el Reglamento de Tarjetas de Crédito (Resolución JM-56-2024 de la Junta Monetaria, vigente desde septiembre de 2024), el pago mínimo es el 2% del saldo pendiente más los intereses y comisiones acumuladas, con un piso de Q200 o USD 25. Pagar solo el mínimo mantiene la cuenta al día, pero el saldo restante empieza a generar intereses desde el primer día del nuevo ciclo. Esos intereses se suman al saldo, y el próximo mes el mínimo se calcula sobre ese nuevo saldo mayor.
Pagar el total — el saldo completo del estado de cuenta — es lo que activa la ventana de 55 días sin intereses para el siguiente ciclo. Es la diferencia entre usar la tarjeta de crédito como herramienta y usarla como deuda permanente.
Cómo funciona el límite de crédito y el extra-financiamiento
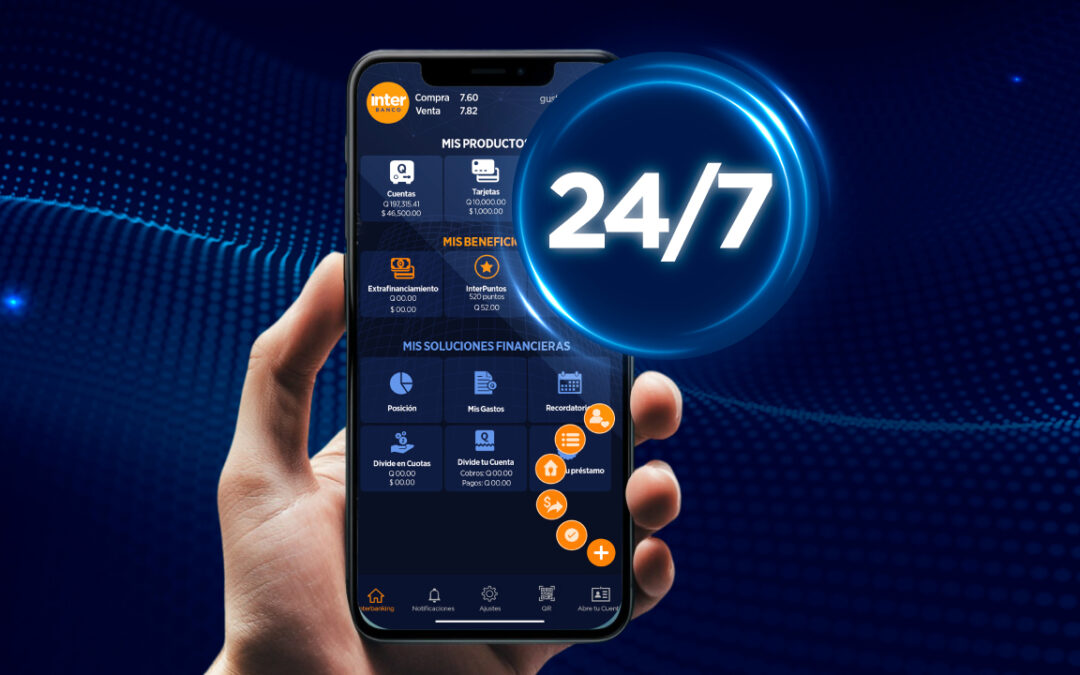
El límite de crédito es el techo de lo que pueds gastar. Las tarjetas de crédito InterBanco — Clásica, Oro, Platinum e Infinite — ofrecen además una línea de extrafinanciamiento separada del límite regular: hasta el 80% del límite disponible para financiar compras grandes a plazos de hasta 36 meses con tasas preferenciales. Eso significa que, si tu tarjeta tiene un límite de Q50,000.00 puedes acceder a hasta Q40,000.00 adicionales a través del extrafinanciamiento para una compra específica, sin comprometer el límite disponible para el consumo habitual.
El límite no debería usarse como ingreso disponible. Usarlo al tope aumenta el porcentaje de utilización del crédito — un indicador que los bancos y sistemas de evaluación crediticia consideran al analizar futuros préstamos. Mantener el uso por debajo del 30% del límite disponible es una práctica que protege tanto el presupuesto mensual como el perfil crediticio.
InterPuntos: el beneficio que muchos ignoran
Cada compra con una tarjeta de crédito InterBanco genera InterPuntos, que son puntos que se convierten en dinero real aplicable al saldo de la tarjeta o canjeable en establecimientos asociados. Para quien paga el total cada mes y usa la tarjeta para sus gastos cotidianos habituales — supermercado, combustible, servicios — los InterPuntos representan un retorno sobre consumo que de otra forma no existiría. No es un beneficio marginal: usado de forma consistente durante meses, el acumulado puede representar el equivalente a varias cuotas de la tarjeta.
El programa funciona desde el primer consumo, sin necesidad de activarlo ni de cumplir montos mínimos por transacción.
Una tarjeta de crédito usada bien es una de las pocas herramientas financieras que puede generarte beneficios reales sin costo adicional — si pagas el total, los 55 días de financiamiento son gratis y los InterPuntos son ganancia pura. Las tarjetas de crédito InterBanco están diseñadas para ese modelo: quien entiende cómo funcionan les saca partido, quien no, paga intereses que podría haber evitado.