La huella financiera no se limita a cuánto dinero ganas o cuánto ahorras. También se refleja en la forma en que consumes, administras tus compromisos y compartes tus aprendizajes con las personas que te rodean. Cuando una persona compra con propósito, evita el endeudamiento innecesario y utiliza sus productos financieros de manera consciente, puede convertirse en una referencia positiva para su familia, sus amigos y su comunidad.
En Guatemala, estos hábitos tienen una importancia especial. Una conversación sobre presupuesto, una recomendación para revisar los gastos o el ejemplo de pagar una tarjeta de crédito a tiempo pueden influir en las decisiones financieras de todo un hogar. Por eso, construir una relación responsable con el dinero no solo genera bienestar individual: también puede crear un efecto multiplicador con beneficios económicos, sociales y ambientales.
¿Qué es una huella financiera?
Una huella financiera es el impacto que dejan nuestras decisiones económicas en nuestra vida y en la de las personas que nos rodean. Incluye la manera en que gastamos, ahorramos, usamos el crédito, enfrentamos las deudas y planificamos el futuro.
Así como una huella ambiental muestra el efecto de nuestras actividades sobre el planeta, la huella financiera permite observar si nuestros hábitos fortalecen o debilitan nuestra salud económica. Una huella positiva se construye con acciones como:
- Comprar de acuerdo con un presupuesto.
- Usar el crédito para objetivos planificados.
- Pagar a tiempo.
- Ahorrar de forma constante.
- Compartir información financiera confiable.
- Evitar decisiones basadas únicamente en la presión social.
- Aprovechar herramientas digitales para tener mayor control.
No se trata de alcanzar una situación financiera perfecta. Se trata de tomar decisiones coherentes con las propias posibilidades y aprender de manera continua.
Consumir mejor también es cuidar el entorno
Cada compra tiene consecuencias que van más allá del precio. Un producto puede requerir materias primas, energía, agua, empaque y transporte antes de llegar al consumidor. Por eso, consumir mejor significa buscar el mayor valor posible y reducir las compras que terminan en desperdicio.
Elegir artículos duraderos, reparar en lugar de reemplazar y comparar la calidad antes de comprar son prácticas que benefician al presupuesto. Al mismo tiempo, reducen el uso innecesario de recursos y la cantidad de residuos generados.
Este principio puede aplicarse a diferentes áreas de la vida:
- En el hogar: Planificar las compras de alimentos ayuda a disminuir el desperdicio y evita adquirir productos que no se utilizarán. También permite aprovechar mejor el presupuesto semanal o mensual.
- En la movilidad: Organizar varios pendientes en un solo recorrido, utilizar canales digitales o coordinar trámites en línea puede reducir desplazamientos, consumo de combustible y emisiones.
- En las compras: Elegir productos con una vida útil más larga puede resultar más conveniente que comprar opciones económicas que deben reemplazarse con frecuencia.
- En los servicios: Revisar suscripciones, plataformas y membresías ayuda a identificar pagos automáticos que ya no aportan valor.
Cinco pasos para construir una huella positiva
1. Conoce tu punto de partida
Durante un mes, registra tus ingresos, gastos fijos, compras variables, deudas y pagos recurrentes. El objetivo no es juzgar tus decisiones, sino identificar patrones.
2. Define qué significa consumir mejor
Para algunas personas, consumir mejor será reducir las compras impulsivas. Para otras, será elegir productos duraderos, organizar sus pagos o dejar de utilizar crédito para gastos cotidianos que no pueden cubrir.
3. Establece reglas para el crédito
Determina qué tipo de compras realizarás con tu tarjeta y cuáles pagarás únicamente con dinero disponible. Una regla clara reduce la posibilidad de tomar decisiones impulsivas.
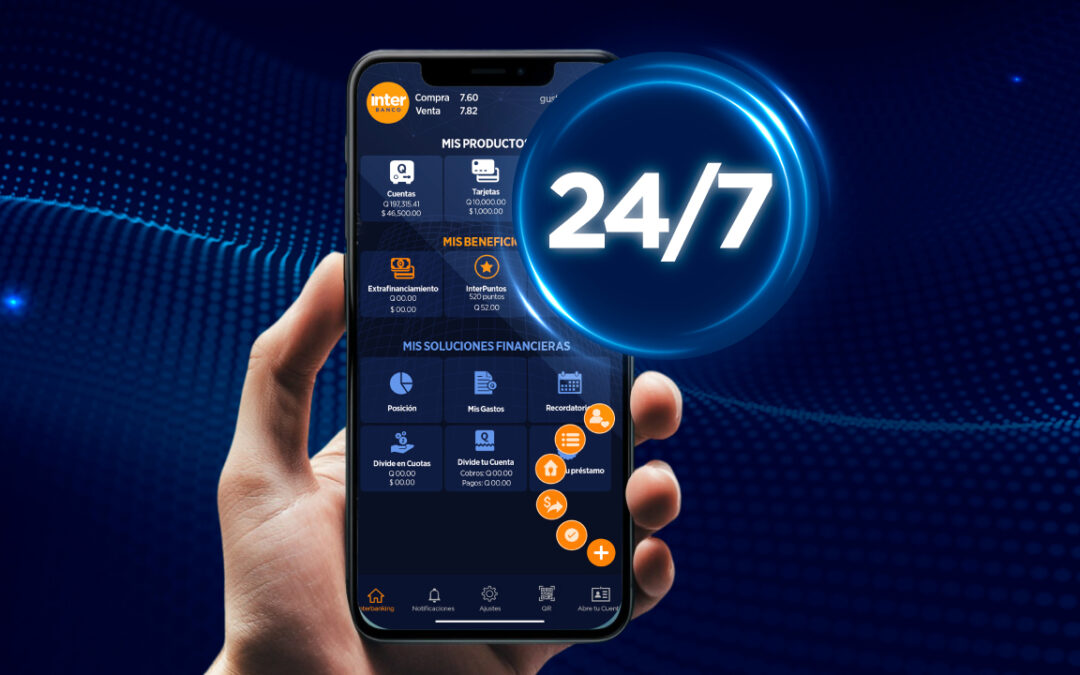
4. Usa herramientas digitales
Consulta tus movimientos, activa alertas y revisa tus estados de cuenta. La información oportuna ayuda a corregir los hábitos antes de que se conviertan en problemas.
5. Comparte lo aprendido
Habla con tu círculo cercano sobre los métodos que te funcionan. Una recomendación práctica puede ayudar a otra persona a comenzar su propio proceso de organización financiera.
Una tarjeta de crédito usada con propósito
Una tarjeta de crédito puede formar parte de una estrategia financiera responsable cuando se utiliza como una herramienta de planificación y no como una fuente adicional de ingresos. Antes de realizar una compra, es importante considerar si existe capacidad de pago, si el producto es necesario y cuál será el costo total de la operación.
Con las tarjetas de crédito de InterBanco ofrecen beneficios como financiamiento, aceptación internacional, seguridad, promociones e InterPuntos. Estos beneficios pueden ser útiles si se aprovechan de forma alineada con las necesidades y metas del usuario.
Por eso, antes de utilizarla conviene establecer reglas personales:
- Utilizarla para compras presupuestadas.
- Definir un límite de consumo mensual.
- Revisar cada transacción en la aplicación o plataforma digital.
- Pagar el saldo total antes de la fecha de vencimiento cuando sea posible.
- Evitar retirar efectivo si no existe un plan claro de pago.
- No acumular cuotas que superen la capacidad mensual.
Preguntas frecuentes
¿Cómo puedo dejar una huella financiera positiva?
Puedes comenzar con acciones concretas: organizar un presupuesto, pagar a tiempo, usar el crédito de manera planificada, ahorrar con regularidad y compartir hábitos financieros responsables con tu familia o círculo cercano.
¿Qué relación existe entre las finanzas personales y el medio ambiente?
Una mejor administración del dinero suele reducir compras impulsivas, desperdicio y reemplazos innecesarios. Al consumir menos y elegir productos más duraderos, también puede disminuirse el uso de recursos y la generación de residuos.
¿Cómo me puede ayudar tener banca digital a ahorrar?
Puede ayudar a controlar mejor los gastos, evitar traslados y consultar movimientos oportunamente. Sin embargo, el ahorro dependerá de los hábitos del usuario y de la forma en que utilice las herramientas digitales.
¿Cómo pueden las familias hablar de educación financiera?
Pueden empezar con conversaciones sencillas sobre presupuesto, metas, ahorro, necesidades y deseos. También pueden involucrar a los integrantes del hogar en la planificación de compras y pagos.