Casi todo el mundo sabe que debería ahorrar más. Muy poca gente lo hace de forma consistente. Y la razón no es la falta de intención — es que el modelo mental con el que la mayoría ahorra está diseñado para fallar.
El modelo estándar dice: tienes un ingreso fijo, pagas tus gastos, y lo que sobra lo ahorras o gastas en ciertos gustos del mes. El problema es que ese modelo depende de que «sobre algo», y en la vida real casi nunca sobra. Los gastos se expanden hasta ocupar el ingreso disponible, no porque alguien sea irresponsable, sino porque el cerebro humano no está particularmente bien equipado para posponer recompensas inmediatas en favor de beneficios futuros abstractos. La psicología conductual llama a esto sesgo del presente, y está documentado en décadas de investigación sobre el comportamiento financiero. El antídoto no es más disciplina. Es un sistema que elimina la decisión.
¿Por qué la decisión es el problema?
Cada vez que el ahorro depende de una decisión activa como decir «este mes voy a separar Q1,000.00», esa decisión compite con otras. Si el ingreso llegó y hay facturas pendientes, la decisión de ahorrar pierde. Si el mes fue difícil, la decisión se posterga. Si simplemente se olvidó, no ocurrió. El ahorro basado en voluntad funciona cuando la voluntad está disponible, y la voluntad es un recurso escaso.
El ahorro automatizado elimina esa fricción porque la decisión se toma una sola vez: cuánto, cuándo y a dónde. Después, el sistema ejecuta sin necesitar confirmación mensual. El dinero se mueve antes de que esté disponible para gastar, y lo que llega a la cuenta operativa ya es lo que hay para el mes.
Eso no es un truco psicológico. Las mismas investigaciones que documentaron el sesgo del presente también documentaron que la automatización del ahorro es uno de los mecanismos más efectivos para incrementar la tasa de ahorro en hogares, independientemente del nivel de ingreso.
¿Cómo funciona la automatización en la práctica con e-Savings?
La cuenta e-Savings de InterBanco permite configurar transferencias automáticas recurrentes desde la cuenta monetaria o de nómina. Puedes establecer que cada día de cobro un monto fijo se transfiera automáticamente a tu cuenta e-Savings. Eso convierte el ahorro en el primer gasto o inversión del mes, no en el último.
El monto no necesita ser grande para empezar. El principio no es cuánto, es la consistencia. Q500.00 automáticos todos los meses durante doce meses son Q6,000.00 más los intereses generados. La automatización hace posible esa consistencia sin que requiera ninguna acción adicional después de la configuración inicial.
El segundo nivel: los sub-objetivos nombrados
Una de las formas más efectivas de sostener el ahorro automatizado es asignarle un nombre y un objetivo específico a cada monto. No «mis ahorros», «fondo de emergencia», «viaje de diciembre», «enganche del carro», «matrícula del año que viene». Varios estudios en psicología económica muestran que el dinero etiquetado con un propósito concreto es significativamente menos propenso a gastarse que el dinero en una cuenta genérica.
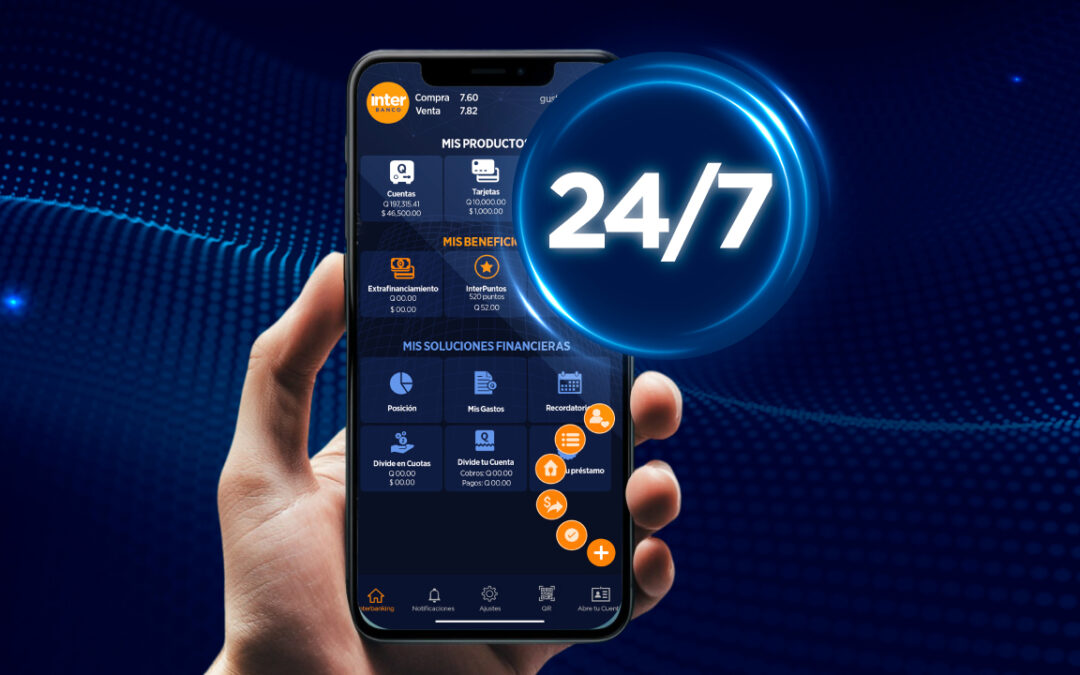
InterBanking App o web de InterBanco permite visualizar el saldo de tu cuenta e-Savings de forma clara y separada de la cuenta operativa, lo que facilita esa separación mental. Puedes hacer seguimiento del avance hacia el objetivo desde la misma pantalla donde revisas tus otros movimientos.
El único momento en que el sistema requiere disciplina
La automatización resuelve el problema de la consistencia, pero no resuelve el problema de la emergencia disfrazada. El mayor riesgo de un ahorro automatizado bien construido es que el primer mes en que la cuenta operativa queda corta, la persona pausa o cancela la transferencia automática. Ese es el punto de ruptura.
La forma más efectiva de protegerse es dimensionar bien el monto desde el inicio: automatizar un monto que el presupuesto puede absorber incluso en los meses difíciles, y ajustarlo al alza cuando la situación lo permita. Empezar con Q100.00 o Q300.00 y subir a Q800.00 seis meses después es mejor que empezar con Q800.00 y cancelar a los tres meses.
¿Cómo configuro ahorro automático con InterBanco?
Desde InterBanking App puedes configurar transferencias automáticas recurrentes de tu cuenta monetaria a tu cuenta e-Savings en la fecha y por el monto que definas. La configuración es única y el sistema ejecuta en cada ciclo sin necesitar acción adicional.
El ahorro que funciona no depende de la motivación del momento. Depende de un sistema que opere en segundo plano, silenciosamente, mientras el resto de la vida sigue. La cuenta e-Savings de InterBanco está diseñada para ser ese sistema: rendimiento diario, acceso desde la app, transferencias automáticas configurables y sin fricción para quien quiere que su capital crezca sin que crecerlo sea un esfuerzo mensual, ábrela fácilmente e inicia una nueva etapa de tu vida financiera.